Domain 1998.de kaufen?
Wir ziehen mit dem Projekt
1998.de um.
Sind Sie am Kauf der Domain
1998.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1998.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Mode im Film, Fachbücher von Daniel DevoucouxFilm und Mode bilden zwei Ikonen des Jahrhunderts. Aber in welcher Beziehung stehen sie zueinander? Das Buch nimmt diese Beziehung mit ihrem verwirrenden Spiel zwischen Textilien und Zelluloid methodisch unter die Lupe und macht dabei auch die Zuschauer zum Gegenstand seiner Befragung. So wird der Leser nicht nur über Kostüme, Film und Technik informiert, sondern gerät hinein in die Auseinandersetzung über Wahrnehmung, Körper, Gedächtnis oder das Anderssein im Kino. Die Studie ist eine der wenigen Untersuchungen zur Beziehung von Mode und Film im deutschsprachigen Raum, die sich ganz konkret mit kostümbildnerischen Fragen befasst und zugleich ein spannendes Panorama der Kinogeschichte des Unterhaltungsfilms bietet.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Musik der Renaissance, Fachbücher von Wolfgang FuhrmannDas Zeitalter der Renaissance gilt als Epoche grosser kultureller Errungenschaften und als Nährboden für hervorragende Werke in allen Künsten. Im allgemeinen Bewusstsein ist insbesondere die bildende Kunst verankert, doch im selben Masse spiegelt die Musik die reiche künstlerische Vielfalt des 15. und 16. Jahrhunderts wider.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Narrativität der Musik im Film, Fachbücher von Alexander Lederer"Die Narrativität der Musik im Film" von Alexander Lederer bietet eine tiefgehende Analyse der Rolle von Musik in Hollywoodfilmen. In diesem Fachbuch wird untersucht, wie Musik über die blosse Verstärkung anderer filmischer Elemente hinausgeht und eigenständige narrative Funktionen übernimmt. Lederer entwickelt ein filmnarratologisches Modell, das die audiovisuelle Erzählung als ein performatives Ereignis betrachtet, in dem das Publikum und der Film als aktive, denkende Akteur*innen interagieren. Durch die Integration von Erkenntnissen aus den Performance Studies wird das subjektive Erleben der Zuschauer*innen in den Mittelpunkt gerückt. Das Buch zeichnet ein vielschichtiges Bild der komplexen Leistungsfähigkeit von Musik im Film und eröffnet neue Perspektiven auf die narrativen Potenziale der Musik.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
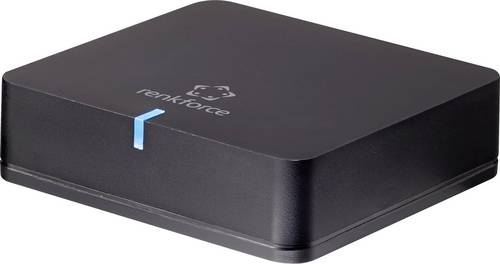
Renkforce Bluetooth Musik-Empfänger Bluetooth Version: 5.0 20m aptX-TechnologieDer Bluetooth-Musikempfänger von Renkforce ermöglicht ein direktes kabellose Streamen von Musik via Handy oder Tablet auf ihre nicht Bluetooth fähige Stereoanlage oder aktiven Lautsprecher. AptX-Bluetooth für CD-Audioqualität Bis jetzt stand Bluetooth-Streamen für Audiophile nicht wirklich als Option zur Verfügung. Der Grund: Die A2DP-Profile, die die Art und Weise festlegen, wie Audiosignale gestreamt werden, fügen vor dem Übertragen von MP3-. ACC- sowie Dateien in anderen Audioformaten einen weiteren Komprimierungsschritt hinzu. Dies führt zu einem hörbaren Qualitätsverlust beim Abspielen. Im Gegensatz dazu dekodiert und rekodiert AptX MP3- oder AAC-Dateien während des Streamens nicht. AptX verpackt die Audiosignale vor dem Bluetoothtransfer digital, was trotz der begrenzten Bluetooth-Bandweite das übertragen großer Datenmengen ermöglicht, soweit das Empfängergerät ebenfalls aptX unterstützt. Leichte Einbindung Der Receiver verfügt über zwei Audio-Ausgänge, die eine außergewöhnliche Klangqualität bieten: Einen analogen Klinken-Ausgang und einen digitalen optischen Toslink-Ausgang. Ein konventioneller 3,5mm-auf-Cinch-Adapter (mitgeliefert) ermöglicht eine Verwendung an älteren Heimkino-Anlagen. Weiter Abdeckungsbereich Der Empfänger erlaubt das Streamen von Audiodateien aus einer Entfernung von bis zu 20m (Sichtlinie).36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Geschichte der Musik, Fachbücher von Karl H. WörnerDie "Geschichte der Musik" von Karl H. Wörner ist ein umfassendes Studien- und Nachschlagebuch, das sich mit der Entwicklung der Musik über die Jahrhunderte hinweg beschäftigt. In der 8. überarbeiteten Auflage wird ein breites Spektrum an Themen behandelt, von den Anfängen der Musik bis hin zu modernen Strömungen. Das Buch ist sowohl für Studierende als auch für Musikinteressierte geeignet und bietet tiefgehende Einblicke in verschiedene musikalische Epochen, Stile und bedeutende Komponisten. Mit 694 Seiten ist es ein wertvolles Nachschlagewerk, das durch seine klare Struktur und informative Gestaltung besticht. Die Inhalte sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für das Verständnis der Musikgeschichte.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mode im Film, Fachbücher von Daniel DevoucouxFilm und Mode bilden zwei Ikonen des Jahrhunderts. Aber in welcher Beziehung stehen sie zueinander? Das Buch nimmt diese Beziehung mit ihrem verwirrenden Spiel zwischen Textilien und Zelluloid methodisch unter die Lupe und macht dabei auch die Zuschauer zum Gegenstand seiner Befragung. So wird der Leser nicht nur über Kostüme, Film und Technik informiert, sondern gerät hinein in die Auseinandersetzung über Wahrnehmung, Körper, Gedächtnis oder das Anderssein im Kino. Die Studie ist eine der wenigen Untersuchungen zur Beziehung von Mode und Film im deutschsprachigen Raum, die sich ganz konkret mit kostümbildnerischen Fragen befasst und zugleich ein spannendes Panorama der Kinogeschichte des Unterhaltungsfilms bietet.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Musik der Renaissance, Fachbücher von Wolfgang FuhrmannDas Zeitalter der Renaissance gilt als Epoche grosser kultureller Errungenschaften und als Nährboden für hervorragende Werke in allen Künsten. Im allgemeinen Bewusstsein ist insbesondere die bildende Kunst verankert, doch im selben Masse spiegelt die Musik die reiche künstlerische Vielfalt des 15. und 16. Jahrhunderts wider.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Die Narrativität der Musik im Film, Fachbücher von Alexander Lederer"Die Narrativität der Musik im Film" von Alexander Lederer bietet eine tiefgehende Analyse der Rolle von Musik in Hollywoodfilmen. In diesem Fachbuch wird untersucht, wie Musik über die blosse Verstärkung anderer filmischer Elemente hinausgeht und eigenständige narrative Funktionen übernimmt. Lederer entwickelt ein filmnarratologisches Modell, das die audiovisuelle Erzählung als ein performatives Ereignis betrachtet, in dem das Publikum und der Film als aktive, denkende Akteur*innen interagieren. Durch die Integration von Erkenntnissen aus den Performance Studies wird das subjektive Erleben der Zuschauer*innen in den Mittelpunkt gerückt. Das Buch zeichnet ein vielschichtiges Bild der komplexen Leistungsfähigkeit von Musik im Film und eröffnet neue Perspektiven auf die narrativen Potenziale der Musik.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Renkforce Bluetooth Musik-Empfänger Bluetooth Version: 5.0 20m aptX-TechnologieDer Bluetooth-Musikempfänger von Renkforce ermöglicht ein direktes kabellose Streamen von Musik via Handy oder Tablet auf ihre nicht Bluetooth fähige Stereoanlage oder aktiven Lautsprecher. AptX-Bluetooth für CD-Audioqualität Bis jetzt stand Bluetooth-Streamen für Audiophile nicht wirklich als Option zur Verfügung. Der Grund: Die A2DP-Profile, die die Art und Weise festlegen, wie Audiosignale gestreamt werden, fügen vor dem Übertragen von MP3-. ACC- sowie Dateien in anderen Audioformaten einen weiteren Komprimierungsschritt hinzu. Dies führt zu einem hörbaren Qualitätsverlust beim Abspielen. Im Gegensatz dazu dekodiert und rekodiert AptX MP3- oder AAC-Dateien während des Streamens nicht. AptX verpackt die Audiosignale vor dem Bluetoothtransfer digital, was trotz der begrenzten Bluetooth-Bandweite das übertragen großer Datenmengen ermöglicht, soweit das Empfängergerät ebenfalls aptX unterstützt. Leichte Einbindung Der Receiver verfügt über zwei Audio-Ausgänge, die eine außergewöhnliche Klangqualität bieten: Einen analogen Klinken-Ausgang und einen digitalen optischen Toslink-Ausgang. Ein konventioneller 3,5mm-auf-Cinch-Adapter (mitgeliefert) ermöglicht eine Verwendung an älteren Heimkino-Anlagen. Weiter Abdeckungsbereich Der Empfänger erlaubt das Streamen von Audiodateien aus einer Entfernung von bis zu 20m (Sichtlinie).36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurze Geschichte der deutschen und europäischen Musik, Fachbücher von Martin KräheDie Geschichte der Musik, angefangen von der Spätantike über das Mittelalter, den Humanismus und die Renaissance bis zum Barock, zeigt die Erfindung einer Notation mit musikeigenen Zeichensätzen, eine spezifisch abendländische Entwicklung von der Ein- zur Mehrstimmigkeit, den Wandel des Tonmaterials von den griechischen Modi und Kirchentonarten zum Dur/Moll-System sowie die Entwicklung vokaler und instrumentaler Gattungen und Formen. Bei der Betrachtung der Musik aus der Klassik, Romantik, dem 19. und 20. Jahrhundert erkennen wir die Emanzipation der Instrumentalmusik, die Expansion zentraler Gattungen wie Sonate, Symphonie, Konzert und Oper, neue Gattungen wie Kunstlied, Charakterstück, sinfonische Dichtung oder Musikdrama, die Ausschöpfung des Dur/Moll-Systems bis zur Aufgabe der Tonalität, eine Orientierung an neuen Strukturen in der Zwölfton- oder seriellen Musik, eine Bezugnahme auf historische Gattungen und Stile im Neoklassizismus sowie eine Distanzierung von traditionellem Material und musikalischer Syntax (Musique concrète, Aleatorik, Minimal Music etc.) und die Miteinbeziehung elektronisch und digital erzeugter Klänge und Geräusche. „Strukturgeschichte als Erörterung von Gattungen im Kontext des sozialen Umfelds der Musikpraxis ihrer Zeit“ forderte Carl Dahlhaus von einer Darstellung der Musikgeschichte. Diesen Leitfaden folgt die „Kurze Geschichte der deutschen und europäischen Musik“ mit zahlreichen Notenbeispielen, Abbildungen, Quellen und Zitaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
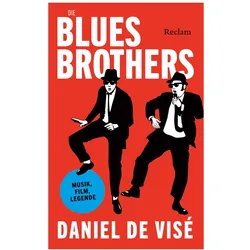
de Visé:Die Blues Brothers. Musik, Film, Sachbücher von Daniel de Visé"Die Blues Brothers" von Daniel de Visé erzählt die fesselnde Geschichte einer aussergewöhnlichen Freundschaft zwischen Dan Aykroyd und John Belushi, die in den 1970er Jahren in der Late-Night-Show "Saturday Night Live" begann. Aus einem humorvollen Sketch entstand ein Filmklassiker, der nicht nur die beiden Protagonisten, sondern auch Musiklegenden wie Aretha Franklin und Ray Charles ins Rampenlicht rückte. De Visé, ein Pulitzer-Preisträger, bietet in diesem umfassend recherchierten Werk einen tiefen Einblick in die Dynamik dieser Beziehung und die kulturellen Auswirkungen des Films. Die Erzählung ist geprägt von Humor, Menschlichkeit und Tragik, was sie zu einer mitreissenden Lektüre für Musik- und Filmfans macht. Die detaillierte Analyse der Hintergründe und der Entstehungsgeschichte der Blues Brothers macht dieses Buch zu einem unverzichtbaren Beitrag zur Musik- und Filmgeschichte.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.